18.9.2026
A Estados Unidos le está costando controlar su propia inflación. Tanto los combustibles (recordemos que el conflicto en Medio Oriente impacta en toda la economía) como los aranceles de Trump se trasladan a los precios al consumidor final. Y lo que preocupa a la Fed es que ese traslado a precios dejó de ser algo transitorio: en agosto, los precios subieron más de lo esperado incluso descontando energía y alimentos, señal de que la inflación se está expandiendo a otros sectores.
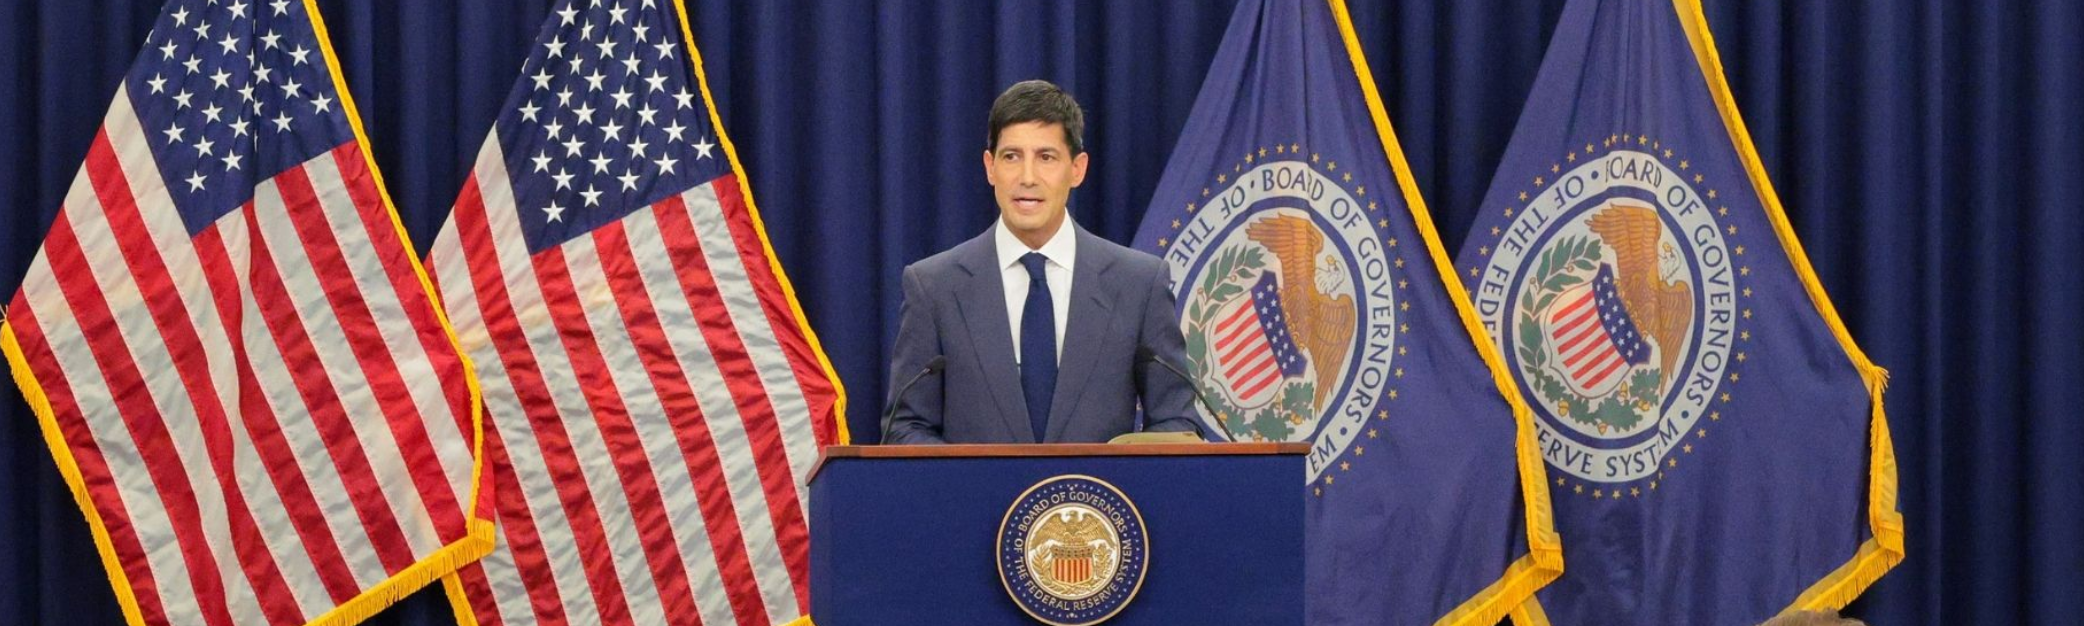
En Estados Unidos, el Indice de Precios al Consumidor de agosto subió más de lo esperado, y eso terminó de inclinar la balanza: el 16 de septiembre, la Fed subió su tasa de referencia 25 puntos básicos, llevándola de 3,50%-3,75% a un rango de 3,75%-4,00%. Fue la primera suba desde julio de 2023, y se aprobó por unanimidad (12 votos a favor, 0 en contra).
La tasa quedó en el rango 3,75%-4,00%. Pero lo más relevante no es el cuarto de punto de esta semana, sino lo que anticipó el propio Comité: en el "dot plot" (las proyecciones individuales de cada funcionario), 16 de los 18 participantes esperan que la tasa termine 2026 por encima del nivel actual. La mediana de esas proyecciones para fin de año subió de 3,8% (en junio) a 4,1%, lo que implica al menos una suba adicional de 25 puntos básicos antes de diciembre.
Kevin Warsh, el actual presidente de la Fed, fue designado por el propio Trump esperando que bajara las tasas. Hizo exactamente lo contrario: convalidó la primera suba en tres años, a mes y medio de las elecciones legislativas de medio término (principios de noviembre), justo cuando el costo de vida es uno de los temas centrales de la campaña. Trump reaccionó en su propia red social, Truth Social, pidiendo que las tasas "bajen, y rápido", y argumentando que deberían estar en 1% porque Estados Unidos es "el mejor crédito del mundo".

El razonamiento de fondo: como el dólar y los bonos del Tesoro son el activo refugio por excelencia, hay demanda garantizada de esa deuda pase lo que pase con la tasa, así que, según Trump, no haría falta pagar tanto para atraer compradores. La Fed no coincide: para ellos, bajar la tasa ahora sería resignar la pelea contra una inflación que ya lleva tiempo por encima del objetivo del 2%.
Contenido educativo e informativo. No constituye asesoramiento financiero personalizado ni recomendación individual de inversión. Toda inversión conlleva riesgos y los rendimientos pasados no garantizan resultados futuros. La decisión final siempre es tuya y de tu asesor.
El objetivo explícito es enfriar la inflación, que la propia Fed ahora proyecta en 3,7% para el índice PCE en 2026 (por encima del 2% buscado). El mecanismo es el de siempre: con tasas más altas, ahorrar en dólares rinde más y consumir a crédito sale más caro. Eso debería traducirse en menos gasto de consumo, menos demanda agregada y, en teoría, menor presión sobre los precios. Pero tiene un costo: tarjetas de crédito, préstamos para autos e hipotecas se encarecen para millones de consumidores, y la inversión y el consumo tienden a resentirse.
Acá el dólar viene calmo y la tasa local venía en baja, pero la suba de la Fed le pone un piso a esa lógica: ahora Argentina compite por financiamiento internacional en un mundo donde el activo más seguro vuelve a pagar cerca de 4% a corto plazo. El impacto ya se vio en el mercado: el riesgo país subió a 510 puntos básicos y los bonos soberanos en dólares cayeron en promedio 0,3%.
Para el equipo económico, esto complica más la posibilidad de volver a emitir deuda en los mercados internacionales, porque cualquier colocación nueva tendría que pagar una tasa base más alta. También suben las materias primas y los insumos importados, lo que empieza a filtrarse en la inflación, aunque el efecto más claro recién se va a ver en el dato de octubre.
Según analizó Martin Peers en The Information, esta suba podría ser, en el corto plazo, un problema para el sector IA. Esta noticia aparece justo cuando gran parte de la industria depende de deuda para construir centros de datos. Muchas de estas compañías todavía no son rentables y se financian a pura emisión de deuda (solo entre septiembre y octubre, Meta, Oracle y Alphabet salieron a tomar decenas de miles de millones de dólares en bonos para sus proyectos de infraestructura de IA). Con el crédito más caro, ese modelo se vuelve más frágil.